На початку 2021 року до мене звернувся клієнт із проханням допомогти врегулювати заборгованість за кредитом, отриманим у мікрофінансовій організації.
Передісторія
Позичальник отримав кредит у розмірі 10 000 гривень. Відповідно до умов договору кошти необхідно було повернути протягом 15 днів. У разі прострочення, крім процентів за користування кредитом, передбачалося нарахування додаткових платежів.
У встановлений строк кредит повернуто не було. Унаслідок цього протягом приблизно шести місяців заявлений розмір заборгованості збільшився до понад 40 000 гривень.
Згодом право вимоги за кредитом було передано іншій компанії, яка займалася стягненням заборгованості.
У грудні 2020 року кредитор запропонував боржнику врегулювати питання шляхом сплати 15 000 гривень. На той момент позичальник цією пропозицією не скористався.
Вирішення питання
На початку 2021 року мною було підготовлено та направлено кредитору письмове звернення з вимогою надати документи та інформацію щодо кредиту, заявленої заборгованості та підстав її нарахування.
Протягом приблизно трьох місяців після направлення звернення відповіді на нього не надходило. Після цього боржнику запропонували врегулювати заборгованість шляхом сплати 5 500 гривень із подальшим списанням решти заявленої суми.
Клієнт погодився на запропоновані умови та сплатив 5 500 гривень.
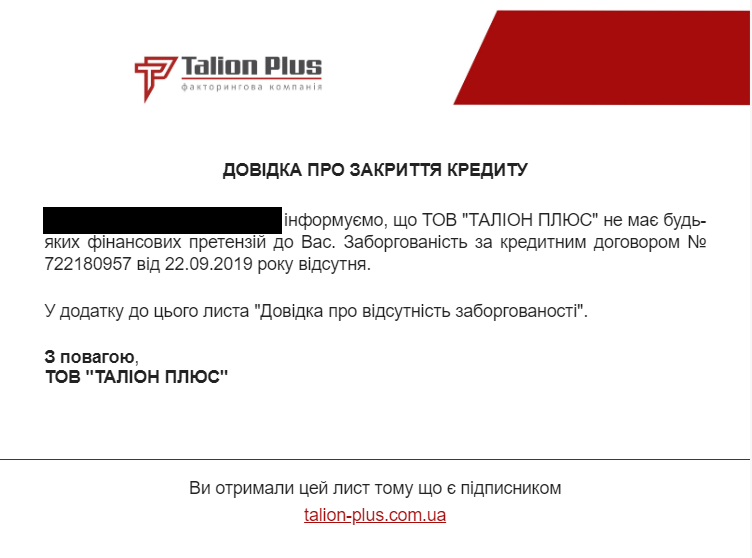
Після здійснення платежу позичальник отримав повідомлення про закриття кредитної заборгованості. Також на електронну пошту йому було надіслано довідку про відсутність заборгованості.
Результат: питання щодо кредитної заборгованості, заявлений розмір якої перевищував 40 000 гривень, було остаточно врегульовано після сплати клієнтом 5 500 гривень. Решту заборгованості було списано.
Клієнт надав свою письмову згоду на публікацію цього матеріалу.