Обставини справи на момент звернення
1. У середині 2020 року до мене звернувся клієнт у зв’язку з нарахованою податковим органом заборгованістю зі сплати єдиного соціального внеску (ЄСВ).
2. Після звернення до податкового органу клієнту повідомили, що він повинен додатково сплачувати ЄСВ у зв’язку з наявністю свідоцтва про право на заняття адвокатською діяльністю, незважаючи на те, що він працював за наймом і роботодавець уже сплачував за нього відповідні внески.
Під час консультації були встановлені такі обставини:
1. Клієнт тривалий час працював за трудовим договором. Під час роботи він отримав свідоцтво про право на заняття адвокатською діяльністю, однак фактично адвокатську діяльність не здійснював і доходу від неї не отримував.
2. Про наявність заборгованості з ЄСВ клієнт дізнався випадково — під час підготовки до продажу автомобіля, коли вирішив перевірити інформацію про можливі арешти та обмеження.
Початок захисту інтересів клієнта
1. Оскільки податковий орган наполягав на правомірності нарахованої заборгованості, було зібрано необхідні документи та підготовлено адміністративний позов.
2. Одночасно з поданням позову перед судом було поставлено питання про поновлення строку звернення до суду.
3. 08.07.2020 року адміністративний суд відкрив провадження у справі.
4. 16.11.2020 року суд ухвалив рішення, яким задовольнив позов у повному обсязі: скасував вимогу податкового органу та зобов’язав виключити нараховану заборгованість з ЄСВ.
5. Під час вирішення спору суд врахував, що клієнт не отримував доходу від адвокатської діяльності, водночас перебував у трудових відносинах, а роботодавець сплачував за нього ЄСВ. За встановлених обставин суд не погодився з необхідністю додаткової сплати ЄСВ лише у зв’язку з наявністю у клієнта статусу адвоката.
Апеляційний перегляд справи
1. Податковий орган не погодився з рішенням суду першої інстанції та подав апеляційну скаргу.
2. Для захисту інтересів клієнта мною було підготовлено відзив на апеляційну скаргу податкового органу Київської області.
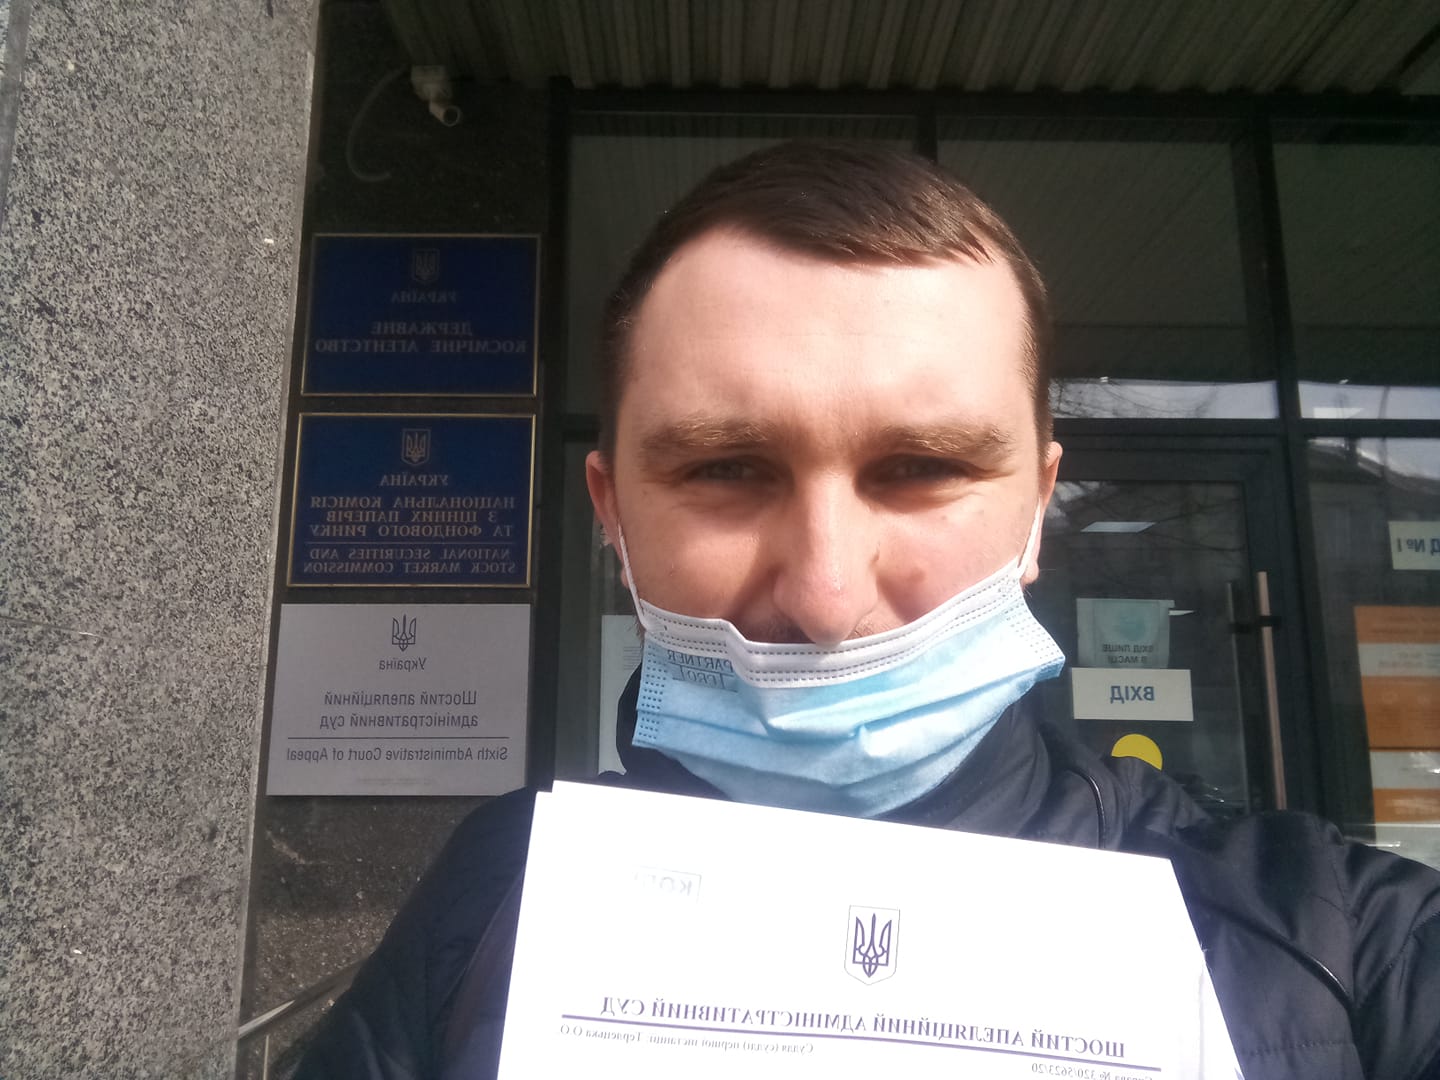
3. 29.03.2021 року суд апеляційної інстанції розглянув справу та залишив апеляційну скаргу податкового органу без задоволення, а рішення суду першої інстанції — без змін.
Результат справи
Вимогу податкового органу про сплату ЄСВ було скасовано, а рішення суду першої інстанції на користь клієнта залишилося в силі після апеляційного перегляду.
Після завершення цієї справи також планувалося окремо розглянути питання про можливість звернення до суду з вимогою про відшкодування моральної шкоди, завданої діями податкового органу.
Клієнт надав свою письмову згоду на публікацію цього матеріалу.